値上げ賃上げ人材難で中小企業が続々末路を迎えると、その売り手・買い手をつなぐM&A・企業価値の意味が増す。そこを最も出題しやすいのが「Ⅳ」第4問知識問題で、その一見遠回りがR8合格最短ルートになる目があります。

財務・会計試験の第4問は、例年知識を問う論述問題です。
対策が手薄になりがちで、受験生の間では「ポエム」と揶揄されることもあり、ここで大きく差はつかないと考えられています。
しかし、計算問題でのミスと同様、第4問の知識問題でもし緊張して知識をド忘れし、致命的な失点をすると挽回は不可能です。
そのため、知識対策を怠ることへの不安は、試験が近づくにつれて募っていきます。
財務・会計の高得点組は、単なる暗記ではなく、知識を関連する「ストーリー」として整理しています。
例えば、M&Aという一つのテーマから派生する様々な論点を体系的に理解し、長期的な記憶として定着させています。
今年、受験生が必ず押さえておくべきストーリーは、M&Aから企業価値向上に至るまでの流れです。
M&Aによって、どのようなシナジー(相乗効果)が生まれ、結果としてどのように企業価値が向上するのかを理解することが、高得点への鍵となります。
【Ⅳ第4問】一見遠回りが合格最短:新作予想10マーク+過去問71マーク
「Ⅳ」第4問は出題知識こそランダムながら、R6「内部取引価格」のようなノー勉一般常識か、直近5年「財務」知識のどちらかを出すしかない。そこで「R8に出そうな順」に並べて解いて、知識をストーリー化するのが上策な。
受験産業総出で「12週では足りません!」と大騒ぎする「Ⅰ~Ⅲ」準備は、AI普及のお陰で9月スタートの8週で済むのがこれからの常識。そこで8月を「1次カバー不足」の復習に充てるあなたこそが、R8試験合格の最短ルートです。
企業価値・配当割引モデル・WACC 18マーク
資金調達・MM理論・株価と配当 23マーク
ポートフォリオ・個別証券 17マーク
デリバティブ・外貨建取引 10マーク
資金繰り表・CF計算書 13マーク
企業財務論:資金調達から企業価値まで
①企業価値・M&A
| 例題:D社は事業承継を機に自社の株主価値を把握しようとしている。評価方法に関する説明として、最も適切なものはどれか。 |
| ×ア 純資産方式は、資産と負債を取得原価(→○時価)で評価した純資産額を基礎とするため(→○が)、長年蓄積してきた技術力やブランドの価値を評価額に反映しやすい(→○しにくい)という特徴がある。 ×イ 市場株価比較方式は、非上場企業であっても自社の過去の株式取引価格を基準とすれば(→○することなく)、類似する上場企業を選ぶことなく(→○で)客観的な評価額を算定することができる。 ×ウ 乗数法は、類似する上場企業のEBITDA倍率に自社のEBITDAを乗じて求めるため、自社(→○業界)に固有の収益構造や成長性の違いを評価額に反映しやすいという特徴がある。 ○エ 残余利益モデルは、自己資本の簿価に将来の残余利益の現在価値を加えて株主価値を求めるため、超過収益力が続く期間の見通しを示せば評価することができる。 |
| 企業価値評価における割引超過利益モデルに関する記述として、最も不適切なものはどれか。 |
| ×ア クリーン・サープラス関係が成り立つ場合、配当性向が高いほど株式価値は高く(→○低く)なる。 〇イ クリーン・サープラス関係が成り立つ場合、配当割引モデルから割引超過利益モデルを導出することができる。 〇ウ 将来の配当がゼロの場合でも株式価値を求めることができる。 〇エ 毎期の予想利益が、自己資本に自己資本コストを乗じた額を上回るならば、株式価値は当期自己資本簿価を上回る。 |
| 有利子負債がある企業に適用される株主価値評価モデルに関する記述として、最も適切な組み合わせを下記の解答群から選べ。 |
| ○a 割引キャッシュフローモデルによる株主価値は、株主に帰属する将来の期待フリーキャッシュフローを割引いた現在価値の合計である。 ○b 割引超過利益モデルと配当割引モデルは、クリーンサープラス関係を通じて、理論的な整合性が図られている。 ×c 割引超過利益モデルと配当割引モデルのターミナル・バリュー(→○企業価値)は、理論的に等価である。 ×d 割引超過利益モデルによれば、株主価値は(→追加:自己資本の簿価と)将来の超過利益の割引現在価値を合計したものになる。 |
| a | b | c | d | |
| ○ア | ○ | ○ | ||
| ×イ | ○ | × | ||
| ×ウ | ○ | × | ||
| ×エ | ○ | × | ||
| ×オ | ○ | × |
| 企業合併・買収(M&A)における企業評価方法に関する記述として、最も適切なものはどれか。 |
| ○ア 収益還元方式は、将来の利益やキャッシュ・フローを一定の割引率で現在価値に換算する方法であり、企業の将来収益力を反映しやすいという特徴がある。 ×イ 純資産方式は、企業の保有する資産および負債を取得原価(→○時価)で評価した純資産額を基礎とする方法であり、研究開発力などの無形資産価値を反映しやすい→○しにくい)という特徴がある。 ×ウ 市場株価比較方式は、評価対象企業と類似する上場企業の株価水準を用いて企業価値を算定する方法であり、非上場企業には原則として適用できない→○できる)。 ×エ 乗数法(マルチプル法)は、売上高や利益などに一定の倍率を乗じて企業価値を算定する方法であり、企業固有の収益構造を反映しやすい→○しにくい)という特徴がある。 |
| 当社は有利子負債を保有しており、第15期首の自己資本簿価は2,000万円とされる。第15期および第16期の当期純利益はそれぞれ220万円および232万円と予測され、両期とも配当は行わないものとされる。第17期以降は残余利益の発生は想定されない。残余利益モデルに基づいて評価した場合、第15期首の株主価値として、最も適切なものを下記の解答群から選べ。なお、資本コストは10%であり、現在価値の計算には以下の複利現価係数表を使用すること。 |
 |
| ア 2,018万円 ○イ 2,027万円 ウ 2,028万円 エ 2,030万円 |

同業の後継者難企業を買収するケース。提示価格を純資産方式にすると、長年の技術力やブランドが価値に映らないと売り手の社長が悩む場面です。
②配当割引モデル
| 例題:将来キャッシュフローの割引による価値算定に関する説明として、最も適切なものはどれか。 |
| ×ア サステナブル成長率は自己資本利益率に配当性向(→○内部留保率=1ー配当性向)を乗じて求められるため、利益の全額を株主へ配当した場合にその成長率が最も高く(→○低く)なると説明されている。 ○イ 定率成長モデルでは翌期のキャッシュフローを資本コストと成長率の差で割って現在価値を求めるため、成長率が資本コストに近づくほど算定額は大きく振れる。 ×ウ 一定期間は定額のキャッシュフローが続きその後に定率成長する場合、成長が始まった後の価値についても年金現価係数(→○は配当割引モデルと複利現価係数)を用いて一括して現在価値に割り引く。 ×エ 配当割引モデルによる株主価値は、内部留保を増やすと当期の配当が減ってしまうため(→○が)、成長率にかかわらず配当性向の高い企業ほど大きく算定される(→○その分の再投資で成長率が高まる)ことになる(→○追加:ため、一意に決まらない)。 |
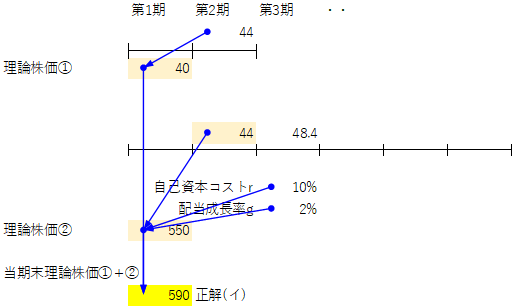
| D社の次期(第2 期)末の予想配当は1 株44 円である。その後、次々期(第3 期)末まで1 年間の配当成長率は10 %、それ以降の配当成長率は2 %で一定とする。なお、自己資本コストは10 %である。 当期(第1 期)末の理論株価として、最も適切なものはどれか。 |
| ×ア 540 円 ○イ 590 円 ×ウ 645 円 ×エ 649 円 |
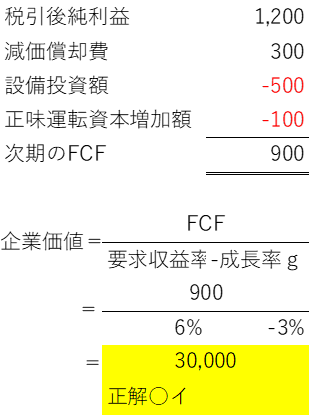
| 以下のデータに基づいて、A社の株主価値を割引キャッシュフローモデルに従って計算したとき、最も適切なものを下記の解答群から選べ。ただし、これらの数値は毎年3 %ずつ増加する。また、A社には現在も今後も負債がなく、株主の要求収益率は6 %である。 |
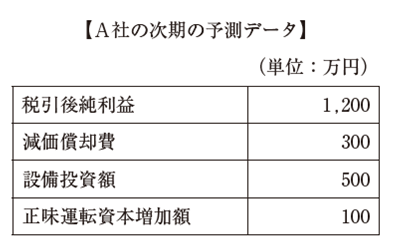 |
| ×ア 15,000万円 ○イ 30,000万円 ×ウ 35,000万円 ×エ 70,000万円 |
| D社の第11期期首において、第11期から第13期までのフリー・キャッシュフローは毎期末200百万円の定額であり、それ以降のフリー・キャッシュフローの成長率は毎期4%で一定と予測されている。 このとき、第14期以降のフリー・キャッシュフローの第11期期首における現在価値として、最も適切なものを下記の解答群より選べ。ただし、計算の結果が割り切れない場合には、小数第1位を四捨五入すること。なお、資本コストは8%であり、その複利現価係数と年金現価係数は以下の通りである。 |
 |
| ×ア 3,675百万円 ×イ 3,822百万円 ×ウ 3,970百万円 ○エ 4,129百万円 |

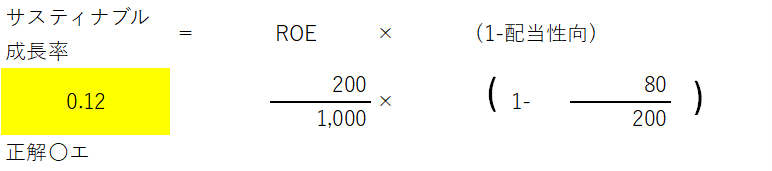
| 以下の資料に基づき計算したサステナブル成長率(内部留保のみを事業に投資した場合の純資産の成長率)として、最も適切なものを下記の解答群から選べ。 |
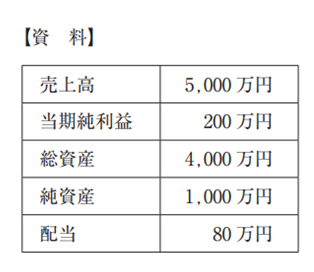 |
| ×ア 2 % ×イ 3 % ×ウ 8 % 〇エ 12 % |
| サステナブル成長率に関する記述として、最も適切なものはどれか。ただし、ROEおよび配当性向は毎期一定とする。 |
| ×ア 企業が毎期の純利益の全額を配当(→○留保)する場合、サステナブル成長率はリスクフリー・レート(→○ROE)に一致する。 ×イ サステナブル成長率は、ROEに配当性向(→○内部留保率(1-配当性向))を乗じることで求められる。 ×ウ サステナブル成長率は、事業環境に左右されるが、内部留保率(→下線部あべこべ)には左右されない。 〇エ サステナブル成長率は、配当割引モデルにおける配当成長率として用いることができる。 |
| C社の当期首の自己資本は3,000万円である。また、負債による資金調達を行っておらず、今後、外部からの資金調達を行わない予定である。当期のROEは5%、当期の配当性向は40%、株主の要求利益率は5%であり、これらは毎期一定とする。 C社の当期のサステナブル成長率と当期末の配当支払後の株主価値の組み合わせとして、最も適切なものはどれか。なお、本問において、当期のROEは当期純利益をお当期首の自己資本で除した値であり、配当は毎期末に支払われるものとする。 |
| サステナブル成長率 | 株主価値 | |
| ×ア | 2% | 3,060万円 |
| ×イ | 2% | 3,090万円 |
| ×ウ | 3% | 3,060万円 |
| ○エ | 3% | 3,090万円 |

事業承継で自社株を後継者へ譲る際の理論価格。配当を上げて分子を増やすか、内部留保に回し成長率を上げるか、有利な方をチョイスできます。
③WACC
| 例題:設備投資の評価に用いる資本コストに関する説明として、最も適切なものはどれか。 |
| ×ア 加重平均資本コストの算定では、負債と自己資本の構成比(→○資産・負債)を貸借対照表の簿価で測る(→○時価で測って差額で求める)のが原則であり、株式の時価総額を用いると資本コストが過大に算定される(→○適切に算定できない)。 ×イ 負債の資本コストは、支払利息が損金に算入されることによる効果を反映させない(→○る)ため、税引前(→○税引後)の利子率をそのまま用いて加重平均資本コストを計算する必要がある。 ○ウ 負債の資本コストのリスクプレミアムには債務不履行リスクが反映されるため、借入が増えて返済の確実性が下がるほど、その負債に求められる利率は高くなっていく。 ×エ 株主資本コストは、リスクフリー・レートに財務リスクプレミアムのみを加えたものであり(→○る他に)、事業そのものが持つリスクは織り込まれない(→○も織り込む)ものと説明されている。 |
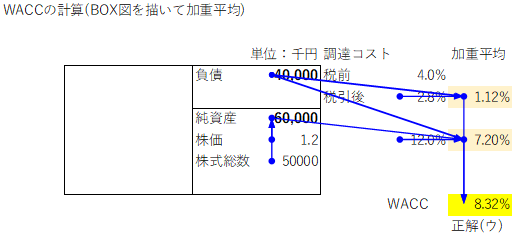
| 以下の資料に基づき計算した加重平均資本コストとして、最も適切なものを下記の解答群から選べ。なお、負債は社債のみで構成され、その時価は簿価と等しいものとする。 |
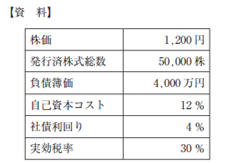 |
| ×ア 6.16 % ×イ 7.68 % ○ウ 8.32 % ×エ 8.80 % |
| 企業価値評価に関する以下の文章を読んで、下記の設問に答えよ。 |
| 企業価値評価の代表的な方法には、将来のフリー・キャッシュフローを【A】で割り引いた現在価値(事業価値)をベースに企業価値を算出する方法である 【 B】 法や、会計利益を割り引いた現在価値をベースとして算出する収益還元法がある。 これらとは異なるアプローチとして、類似の企業の評価尺度を利用して評価対象企業を相対的に評価する方法がある。利用される評価尺度は 【 C】 と総称され、例としては株価と1 株当たり純利益の相対的な比率を示す 【 D】 や、株価と1 株当たり純資産の相対的な比率を示す【 E】 がある。 |
| (設問1 ) 文中の空欄AとBに入る語句および略語の組み合わせとして、最も適切なものはどれか。 |
| (設問2 ) 文中の空欄C~Eに入る語句および略語の組み合わせとして、最も適切なものはどれか。 |
| (設問1) | A | B |
| ○ア | 加重平均資本コスト | DCF |
| ×イ | 加重平均資本コスト | IRR |
| ×ウ | 自己資本コスト | DCF |
| ×エ | 自己資本コスト | IRR |
| (設問2) | C | D | E |
| ×ア | ファンダメンタル | EPS | BPS |
| ×イ | ファンダメンタル | PER | PER |
| ×ウ | マルチプル | EPS | BPS |
| ○エ | マルチプル | PER | PER |
| A社の負債コストは2%、時価基準の負債比率(負債÷自己資本)は0.25、WACC(加重平均資本コスト)は6.28%である。A社の自己資本コストに含まれるリスクプレミアムとして、最も適切なものはどれか。なお、リスクフリー・レートは1%、法人税等の実効税率は30%である。 |
| ○ア 6.5% ×イ 6.9% ×ウ 7.5% ×エ 7.9% |

| 以下のデータに基づき、毎期一定額の配当を行っている当社の加重平均資本コストを計算したとき、最も適切なものを下記の解答群から選べ。ただし、株主資本コストは配当割引モデルによって求めるものとする。 |
 |
| ×ア 5.6% ○イ 6.4% ×ウ 6.5% ×エ 7% |

借入金利4%のD社が、投資案には6.4%の利回りを求める。その理由を「株主資本に対する利回りが10%」だから、と説明します。
④資金調達
| 例題:資金調達の分類に関する説明として、最も適切なものはどれか。 |
| ○ア 買掛金や支払手形といった企業間信用は、買手にとって仕入先から与えられる支払の猶予であり、金融機関を介さないものの短期の外部金融に分類される。 ×イ 減価償却費と内部留保は、いずれも現金の社外流出を伴わずに調達されたものとみなされるため、返済期限のない外部金融(→○内部金融)に分類されると整理されている。 ×ウ 株式の発行による増資とコマーシャルペーパーの発行は、いずれも証券市場を通じて資金を集める手段であることから、内部金融(→○外部金融)に分類されている。 ×エ ファイナンス・リースは設備を購入せずに使用できる仕組みであるため(→○削除)資金の調達には当たらず(→○当たり)、内部金融にも外部金融にも分類されない(→○外部金融に分類される)と整理されている。 |
| 資金調達の形態に関する記述として、最も適切なものはどれか。 |
| ×ア 株式分割は直接金融に分類される(→○資金調達の効果はない)。 ○イ 減価償却は内部金融に分類される。 ×ウ 増資により発行した株式を、銀行が取得した場合は間接(→○直接)金融となる。 ×エ 転換社債は、株式に転換されるまでは負債に計上されるので間接金融(→○負債・純資産の区分にかかわらず直接金融)である。 |
| 株主還元に関する記述として、最も適切なものはどれか。 |
| ×ア 自社株買いを行うと当該企業の純資産が減少(→○株当たり純利益が増加)するため、売買手数料をゼロとすれば株価は下落(→○上昇)する。 ×イ 自社株買いを行った場合、取得した株式は一定期間のうちに消却しなければならない(→○する定めはない)。 ×ウ 配当額を自己資本(→○株式の取得価額)で除した比率を配当利回りという。 ○エ 有利な投資機会がない場合には、余裕資金を配当などで株主に還元することが合理的である。 |
| 配当政策に関する記述として、最も適切なものはどれか。ただし、他の条件は一 定とする。 |
| ×ア 1 株当たり配当金額を一定に(→○配当性向を一定に)する政策では、当期の利益額にかかわらず配当性向は変わらない。 ○イ 自己資本配当率(配当額÷期首自己資本)を一定にする政策では、当期の利益額にかかわらず1 株当たり配当金額は変わらない。 ×ウ 当期の利益額のうち投資に必要な支出分を留保し、残余を配当する政策では、当期の利益額にかかわらず配当性向は変わらない(→○y=ax-bの関係になる)。 ×エ 配当性向を一定に(→○1 株当たり配当金額を一定にする政策)する政策では、当期の利益額にかかわらず自己資本配当率(配当額÷期首自己資本)は変わらない。 |
| 資金調達に関する記述として、最も適切なものはどれか。 |
| ×ア 株式分割(→○短期借入)と当座借越は、短期資金調達であり、内部金融に分類される。 ○イ 企業間信用とコマーシャルペーパーは、短期資金調達であり、外部金融に分類される。 ×ウ 減価償却費(→○増資)とファイナンス・リースは、長期資金調達であり、外部金融に分類される。 ×エ 増資(→○減価償却費)と留保利益は、長期資金調達であり、内部金融に分類される。 |
| 企業間信用について、買手および売手の立場からみた記述として、最も適切なものはどれか。 |
| ×ア 売手(→○買い手)にとって、企業間信用は内部(→○外部)金融に該当し、短期的な資金調達手段とみなされる。 ○イ 買手にとって、企業間信用は取引先から与えられる支払猶予であり、通常は短期の外部金融とみなされる。 ×ウ 買手にとって、企業間信用は内部(→○外部)金融に該当し、自己資金で賄うことと同義である(→○とはならない)。 ×エ 企業間信用は、金融機関を介さずに資金が移転(→○企業外部からの調達に該当)するため、売手および買手のいずれ(→○削除)にとっても内部(→○外部)金融に分類される。 |
| 現在、当社は総資本5億円を負債と自己資本で調達して事業活動を行っており、総資本営業利益率(ROA)は3%である。ここで営業利益から負債利子を差し引くと税引前当期純利益が算定される。当社は今後の事業活動において、負債による調達と自己株式の買い入れによって総資本量を変えずに負債と自己資本との割合(資本構成)を変化させることを検討しており、その影響について議論している。 税金が存在しない場合、資本構成を変化させたときの自己資本当期純利益率(ROE)への影響に関する記述として、最も適切なものはどれか。なお、負債利子率は3%であり、資本構成の変化によって総資本営業利益率は変化しないものとする。 |
| ×ア 負債比率が一定の基準を超えると、ROEは急激に上昇する。 ○イ 負債比率にかかわらず、ROAとROEは等しい。 ×ウ 負債比率を高めるほど、ROEは上昇する。 ×エ 負債比率を高めるほど、ROEは低下する。 |

自己資本比率が低く、借入依存のD社。しかし銀行が貸してくれる限りは借入を活用する方が資本コストが低く、また企業間信用なら金利ゼロです。
⑤MM理論
| 例題:負債比率の引き上げが企業価値に与える影響に関する説明として、最も適切なものはどれか。 |
| ○ア 法人税があり債務不履行リスクがない前提では、支払利息の節税効果の分だけ企業価値が高まるため、負債比率を高めるほど企業価値は大きくなると説明される。 ×イ 法人税も債務不履行リスクもない前提では、負債比率を高めると(→○ても)加重平均資本コストが下がるため(→○変化せず)、資本構成を変更することによって企業価値を高めることができる(→○できない)。 ×ウ 法人税がない前提では、負債比率を高めても(→○ると)株主が負う財務リスクは変わらない(→○が上昇する)ため、株主資本コストは負債比率にかかわらず一定の水準に保たれる(→○応じて上昇する)と説明される。 ×エ 法人税と債務不履行リスクがともにある前提では、自己資本比率を高めるほど企業価値が高まる(→○財務レバレッジが利かない)ため、借入をせず自己資本だけで賄う経営が企業価値を最大にする(→○追加:とは言えない)。 |
| モジリアーニとミラーの理論(MM 理論)に基づく資本構成に関する記述として、最も適切なものはどれか。 |
| ×ア 自己資本による資金調達はコストが生じない(→○一般に割高な)ので、負債比率が低下(→○上昇)するほど企業価値は増加する。 ○イ 倒産リスクの高低は、最適資本構成に影響する。 ×ウ 負債比率が非常に高くなると、自己資本コストは上昇するが、負債コストは影響を受けない(→○(信用リスクにより)上昇する)。 ×エ 法人税が存在する(→○しない)場合、負債比率の水準は企業価値に影響しない。 |
| 次の文章を読んで、下記の設問に答えよ。 |
| 現在、Y社は総資本10億円(時価ベース)の全額を自己資本で調達して事業活動を行っており、総資本営業利益率は10%である。また、ここでの営業利益は税引前当期純利益に等しく、また同時に税引前キャッシュフローにも等しいものとする。Y社は今後の事業活動において、負債による調達と自己株式の買い入れによって総資本額を変えずに負債と自己資本との割合(資本構成)を1 :1 に変化させることを検討しており、その影響について議論している。 |
| (設問1 ) 税金が存在しない場合、Y社が資本構成を変化させたとき、ROEの値として、最も適切なものはどれか。ただし、負債利子率は3 %であり、資本構成の変化によって総資本営業利益率は変化しないものとする。 |
| ×ア 13% ×イ 13.5 % 〇ウ 17% ×エ 17.5 % |
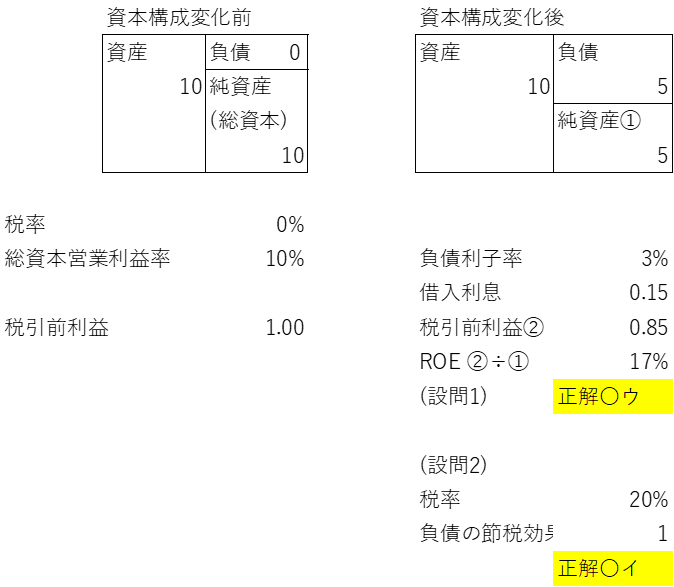
| (設問2 ) モジリアーニ・ミラー理論において法人税のみが存在する場合、Y社が資本構成を変化させることで、企業全体の価値に対する影響として、最も適切なものはどれか。ただし、法人税率は20%とする。 |
| ×ア 企業価値が1億円減少する。 〇イ 企業価値が1億円増加する。 ×ウ 企業価値が4 億円減少する。 ×エ 企業価値が4 億円増加する。 |
| モジリアーニ・ミラー理論に関する記述として、最も適切なものはどれか。なお、株式市場は完全で、取引コストは存在しないものとする。 |
| ×ア 法人税が存在するとき、負債の利用度が高まるほど、株主資本コスト(→○WACC)は低下する。 ○イ 法人税が存在するとき、負債の利用度が高まるほど、全社的加重平均資本コストは低下する。 ×ウ 法人税がないとき、負債の利用度が高まるほど、株主資本コストは低下する(→○変化しない)。 ×エ 法人税がないとき、負債の利用度が高まるほど、全社的加重平均資本コストは低下する(→○変化しない)。 |
| モジリアーニ・ミラー理論を説明している記述として、最も適切なものはどれか。なお、株式市場は完全で、取引コストは存在しないものとし、選択肢における企業価値は負債の価値と自己資本の価値の合計額を意味する。 |
| ×ア 企業は資金調達において、株式、負債、内部資金(→○株式、内部資金、負債)の順に資金を調達する。 ×イ 法人税と債務不履行リスクがともに存在する場合、自己資本比率(→○一定範囲まで負債比率)が高まると企業価値は高くなる。 ○ウ 法人税は存在するが債務不履行リスクが存在しない場合、負債比率が高まると企業価値は高くなる。 ×エ 法人税も債務不履行リスクも存在しない場合、企業価値は資本構成によって異なる(→○変化しない)。 |
逆に無借金経営のD2社。借入を増やすと節税効果で企業価値が上がると説明する一方、借入し過ぎは信用不安のリスクがあると示します。
⑥株価の計算・配当
| 例題:株主還元と投資指標に関する説明として、最も適切なものはどれか。 |
| ×ア 株式分割を行うと発行済株式数は増えるが、株主の持分割合も企業の資産内容も変わらないため、1株(→○株主)当たりの株主価値は分割前と同じ水準に保たれることになる。 ×イ 株主資本配当率(DOE)(→○配当利回り)は1株当たりの配当額を株価で割って求める指標であり、株価が上昇すると配当額が同じであっても数値は低下することになる。 ×ウ 完全市場を前提とすると現金配当を実施しても株主の保有する資産の合計は変わらないため(→○が)、配当を支払った後の株価は配当前と同じ水準に保たれる(→○現金配当額に応じて下がる)ことになる。 ○エ 業績連動型の配当政策では利益に対する配当の割合が安定する一方、利益の変動がそのまま及ぶため、1株当たり配当額の変動は定額配当の場合より大きくなる。 |
| 非上場会社の株式評価の方法に関する記述として、最も適切なものはどれか。 |
| ○ア 時価純資産方式では、対象会社が事業を継続することを前提とする場合、再調達時価を用いるべきである。 ×イ 収益還元方式は、将来獲得すると期待される売上高(→○収益)を割り引いた現在価値に基づき、株式評価を行う方法である。 ×ウ 簿価純資産方式は、客観性に優れた(→○劣った)株式評価方式のため他の方式よりも優先して適用されるべきである(→○ない)。 ×エ 類似業種比準方式とは、対象会社に類似する非上場会社(→○上場会社)の過去の買収事例をベースに株式評価を行う方法である。 |
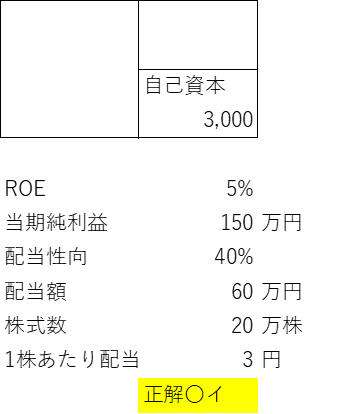
| Z社の期首自己資本は3,000万円である。また、ROEは5%、配当性向は40%、発行済株式数は20万株である。Z社の当期の1 株当たり配当として、最も適切なものはどれか。ただし、本問において、ROEは当期純利益を期首自己資本で除した値とする。 |
| ×ア 2 円 〇イ 3 円 ×ウ 4 円 ×エ 5円 |
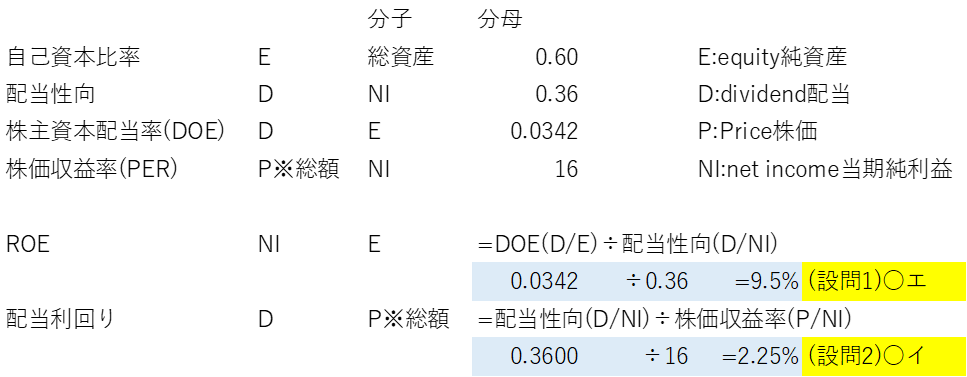
| 以下の資料はE社の連結財務諸表に基づいて計算された財務指標を示している。この資料に基づき、下記の設問に答えよ。なお、株主資本、自己資本および純資産は同額である。 |
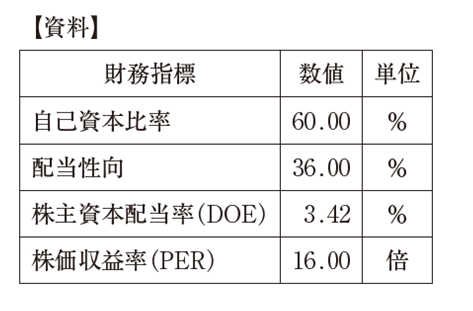 |
| (設問1) E社のROE として、最も適切なものはどれか。 |
| ×ア 1.23 % ×イ 5.34 % ×ウ 5.70 % ○エ 9.50 % |
| (設問2 ) E社の配当利回りとして、最も適切なものはどれか。 |
| ×ア 0.21 % ○イ 2.25 % ×ウ 5.20 % ×エ 5.70 % |
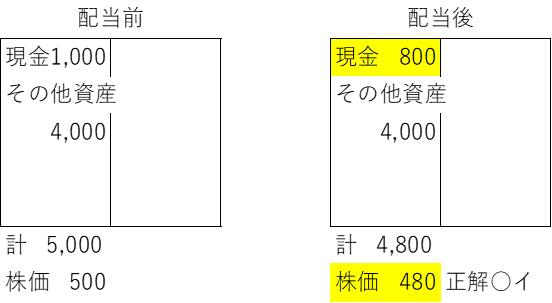
| H社は全額自己資本からなる企業であり、今期の配当政策を検討中である。H社の資産構成は、現金1,000 万円、その他の資産4,000 万円である。また、H社は毎期300 万円の営業利益をあげており、次期以降も同額の営業利益が期待されている。H社では減価償却費と同額を営業活動維持のために設備投資にあてており、また運転資本の増減もなく、減価償却費以外の費用はすべて現金支出であるため、上記の営業利益はフリーキャッシュフローに一致する。H社の現在の株価は500 円であり、発行済み株式数は10 万株である。 H社が現金200 万円を配当した場合、配当支払後の株価に関する記述として、最も適切なものはどれか。なお、株式市場は完全で、税金や取引コストは存在しないものとする。 |
| ×ア 株価は配当前と配当後で変化しない。 ○イ 株価は配当前と比較して20 円下落する。 ×ウ 株価は配当前と比較して50 円下落する。 ×エ 株価は配当前と比較して50 円上昇する。 |
| 毎期一定額の配当を支払う場合と比べた、業績連動型の配当政策に関する記述として、最も適切なものはどれか。 |
| ×ア 毎期の配当性向の変動は大きくなり(→○安定し)、1 株当たり配当額の変動も大きくなる。 ×イ 毎期の配当性向の変動は大きくなり(→○安定し)、1 株当たり配当額は安定する(→○変動も大きくなる)。 ○ウ 毎期の配当性向は安定し、1 株当たり配当額の変動は大きくなる。 ×エ 毎期の配当性向は安定し、1 株当たり配当額も安定する(→○変動も大きくなる)。 |
| 次の文章の空欄A~Dに入る語句の組み合わせとして、最も適切なものを下記の解答群から選べ。 |
| 株式分割によって1 株当たり株主価値は【A】。なぜなら、株式分割によって発行済み株式数は増加するが、株主の持分割合は【B】、また、株式分割は企業の資産内容やキャッシュ・フローに影響を【C】ため、株主の富がDからである。 |
| A | B | C | D | |
| ×ア | 減少する | 減少し | 与える | 減少する |
| ○イ | 減少する | 変化せず | 与えない | 変化しない |
| ×ウ | 増加する | 変化せず | 与える | 増加する |
| ×エ | 変化しない | 減少し | 与えない | 減少する |
| 次の文章の空欄A~Cに入る語句の組み合わせとして、最も適切なものを下記の解答群から選べ。 |
| 乗数法(マルチプル法)は、主力事業が類似している上場企業の乗数として、PER(株価収益率)や企業価値EBITDA倍率などを用いて企業や事業の価値を算定する手法であり、【A】に分類される。乗数法は、【B】に分類されるDCF法(割引キャッシュフロー法)による評価をチェックしたり、簡便的に評価額を求める目的で用いられる。 企業価値EBITDA倍率は、企業や事業の価値評価でよく用いられる乗数である。企業価値EBITDA倍率の分子の企業価値は、有利子負債総額と株式時価総額の合計から現金・預金を差し引いて計算されることが多い。また、分母のEBITDAは利払前・税引前・償却前の利益であり、簡便的には【C】に減価償却費を加えて計算されるので、資本構成の影響を受けない。乗数法に分類される類似会社比較法では、対象企業と類似した複数の上場企業の企業価値EBITDA倍率を算出し、その平均倍率に対象企業のEBITDAを掛けて、対象企業の評価額を算定する。 |
| A | B | C | |
| ×ア | コストアプローチ | インカムアプローチ | 経常利益 |
| ×イ | コストアプローチ | マーケットアプローチ | 営業利益 |
| ○ウ | マーケットアプローチ | インカムアプローチ | 営業利益 |
| ×エ | マーケットアプローチ | コストアプローチ | 経常利益 |
| 当期のB社とC社のEBITDA、有利子負債、現金・預金、当期純利益、減価償却費はそれぞれ等しいとする。B社の企業価値EBITDA倍率(=企業価値÷EBITDA)がC社のそれよりも高いとき、両社の株価キャッシュフロー倍率に関する記述として、最も適切なものはどれか。なお、B社とC社は日本の会計基準を採用しており、簡便的に、EBITDAと株価キャッシュフロー倍率のキャッシュフローはそれぞれ利益額に減価償却費を加算して計算されている。(→○) |
| ×ア B社の株価キャッシュフロー倍率はC社のそれと等しい(→○よりも高い)。 ○イ B社の株価キャッシュフロー倍率はC社のそれよりも高い。 ×ウ B社の株価キャッシュフロー倍率はC社のそれよりも低い(→○高い)。 ×エ どちらの株価キャッシュフロー倍率が高いかは判断できない。 |
増配を求める同族株主と、設備投資を優先したい経営陣の対立あるある。配当政策を考慮し、落としどころを考えます。
証券投資論:リスクの認識から回避まで
⑦ポートフォリオ
| 例題:分散投資の効果に関する説明として、最も適切なものはどれか。 |
| ×ア 2つの資産の相関係数が大きい(→○-1に近づく)ほど、リスクの低減効果は大きくなる。 ×イ ポートフォリオの期待収益率は、各資産のどれよりも低くなる(→○望ましくなる)。 ×ウ 安全資産があると、最適な危険資産の構成は投資家ごとに異なる(→○異ならない)。 ○エ 分散投資で減らせるのは、市場全体に共通しない固有のリスクである。 |
| 証券投資論に関する記述として、最も適切なものはどれか。ただし、投資家はリスク回避的であり、安全資産への投資が可能であるものとする。 |
| ×ア 効率的フロンティアは、安全資産より期待収益率の高い(→○同一リスクで低リターンの部分を除いた)ポートフォリオすべての集合である。 〇イ 最適なリスク・ポートフォリオは、投資家のリスク回避度とは無関係に決まる。 ×ウ 市場ポートフォリオの有するリスクは、すべてのポートフォリオの中で最小(→○最も妥当)である。 ×エ 投資家のリスク回避度は、効率的フロンティアに影響を与える(→○与えない)。 |
| 以下の図は、すべてのリスク資産と安全資産により実行可能な投資機会を表している。投資家のポートフォリオ選択に関する記述として、最も適切なものを下記の解答群から選べ。 |
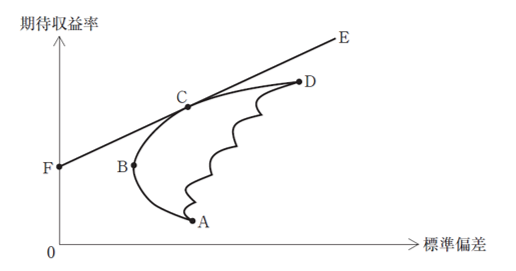 |
| ×ア 安全資産が存在しない場合、効率的フロンティアは曲線ABCD (→○BCD)である。 ×イ 安全資産が存在しない(→○する)場合、投資家のリスク回避度にかかわらず、リスク資産の最適なポートフォリオは点Cになる。 ×ウ 安全資産が存在する(→○しない)場合、投資家のリスク回避度が高いほど、リスク資産の最適なポートフォリオは曲線BCD 上の点D寄りに位置する。 ○エ 安全資産が存在する場合で、かつ資金の借り入れができないならば、効率的フロンティアはFCD を結んだ線となる。 |
| F社は現在、余剰資金の全額を、1 % の収益率をもつ安全資産と、期待収益率5 %、標準偏差7 % の株式に等額投資する投資案を検討している。この投資案の期待収益率と標準偏差の組み合わせとして、最も適切なものはどれか。 |
| 期待収益率 | 標準偏差 | |
| ○ア | 3% | 3.5% |
| ×イ | 3% | 4.5% |
| ×ウ | 6% | 3.5% |
| ×エ | 6% | 4.5% |
| 以下の図は、縦軸に投資の期待収益率、横軸に当該投資収益率の標準偏差をとった平面上に、効率的フロンティア、資本市場線、ある投資家の無差別曲線を描いたものである。そして、点Aは縦軸と横軸の交点、点Bは縦軸と資本市場線の交点、点Cはこの投資家の無差別曲線と資本市場線の接点、点Dは効率的フロンティアと資本市場線の接点である。 この投資家の保有するポートフォリオのリスクプレミアムに関する記述として、最も適切なものを下記の解答群から選べ。 |
 |
| ×ア 点Aと点Dの期待収益率の差の絶対値は、リスクプレミアムの大きさを示している。 ○イ 点Bと点Cの期待収益率の差の絶対値は、リスクプレミアムの大きさを示している。 ×ウ 点Bと点Dの期待収益率の差の絶対値は、リスクプレミアムの大きさを示している。 ×エ 点Cと点Dの期待収益率の差の絶対値は、リスクプレミアムの大きさを示している。 |
| 以下の図は、縦軸に投資の期待収益率、横軸に当該投資収益率の標準偏差をとった平面上に、資産Aから資産Dのそれぞれのリスクとリターンをプロットしたものである。 リスク中立的な投資家が保有する際に最も望ましいと考えられる資産として、最も適切なものを下記の解答群から選べ。 |
 |
| A | B | C | D | |
| ×ア | ○ | |||
| ○イ | ○ | ○ | ||
| ×ウ | ○ | × | ||
| ×エ | × | × | ||
| ×オ | × |
| 以下の図は、縦軸に投資の期待収益率、横軸に当該投資収益率のリスクをとった平面上に、ポートフォリオ理論の下での、危険資産と安全資産の投資機会集合を示したものである。これに関して、下記の設問に答えよ。なお、点Cは、点Eと点Gを結ぶ直線と、点Aと点Dを結ぶ曲線の接点である。 |
 |
| (設問1) 安全資産が存在しない場合の記述として、最も適切なものはどれか。 |
| ×ア 資金の借り入れができるならば、効率的フロンティアは点B、点Cと点G(→〇D)を結ぶ線となる。 ×イ (〇追加:安全資産が存在する場合、)投資家のリスク回避度が高いほど、最適なポートフォリオは点Eと点Gを結ぶ直線上の点E寄りに位置する。 ×ウ 投資家のリスク回避度にかかわらず(→〇応じて)、最適なポートフォリオは点C(→〇点Bと点Dを結ぶ曲線上のどこか)になる。 〇エ リスク回避的な投資家は、自身のリスク回避度に基づいて、点Bと点Dを結ぶ曲線上から最適なポートフォリオを決定する。 |
| (設問2) 安全資産が存在する場合の記述として、最も適切なものはどれか。 |
| 〇ア 安全資産による資金の貸借ができるならば、効率的フロンティアは点Eと点Gを結ぶ直線である。 ×イ 点Cは安全資産と複数の危険資産(→〇複数の危険資産100%で)で作られるポートフォリオである。 ×ウ 点Eと点Gを結ぶ直線を証券市場線(→〇資本市場線)という。 △(難)エ (追加:安全資産とリスク資産を組み合わせる)リスク回避的な投資家の保有するポートフォリオのリスクプレミアムは、市場ポートフォリオのそれよりも小さい。 |
| ポートフォリオ理論に関する記述として、最も適切なものはどれか。 |
| ○ア 安全資産が存在する場合、危険資産の最適なポートフォリオは、投資家のリスク回避度と無関係に決まる。 ×イ 危険資産の最小分散ポートフォリオは、投資家のリスク回避度に依存する(→○しない)。 ×ウ 効率的フロンティアの形状は、資産の期待収益率と共分散の2変数(→○と分散の3変数)によって決まる。 ×エ トービンの分離定理によると、リスク回避的な投資家の保有するポートフォリオのリスク・プレミアムは、市場ポートフォリオのリターン(→○リスク・プレミアム)に比例する。 |
| リスクマネジメントに関する記述の組み合わせとして、最も適切なものを下記の解答群から選べ。 |
| ○a 株式会社においては、事業活動に伴うリスクを株主が出資額の範囲内で負担する。 ×b 現在の事業ポートフォリオの構成が変化しても(→○することで)、株式会社の信用リスクは変わらない(→○が変わることがある)。 ○c 株式会社は、保険契約を利用することで、事故にかかわるリスクの一部を保険会社に移転することができる。 ×d 将来の需要量や販売価格を正確に予測できれば(→○することが難しく)、将来キャッシュ・フローは完全に確定する(→○しない)ため、株式会社の営業リスクは存在しなくなる(→○する)。 |
| a | b | c | d | |
|---|---|---|---|---|
| ×ア | ○ | × | ||
| ○イ | ○ | ○ | ||
| ×ウ | ○ | × | ||
| ×エ | × | ○ | ||
| ×オ | ○ | × |
相関係数ρ=‐1の例は、本業と繁忙期が逆の新規事業への進出。全社の収益変動が小さくなる理屈と、消せないリスクが残る点をマス目に書きます。
⑧個別証券・相関係数
| 例題:市場と個別証券に関する説明として、最も適切なものはどれか。 |
| ×ア 効率的市場のもとでは、将来の株価を確実に予測することができる(→は不確実性のみによって変動する)。 ○イ 為替レートの変動によって損益が生じるリスクは、市場リスクである。 ×ウ 貸付先の財務悪化で損失を被るリスクは、市場(→○信用)リスクに分類される。 ×エ セミストロング(→○ストロング)型では、内部情報を用いても超過収益は得られない。 |
| 効率的市場仮説(セミストロング型)に関する記述として、最も適切なものはどれか。 |
| ×ア インサイダー取引によっても、市場の期待を上回る過大なリターンを獲得できない(→○するのは違法である)。 〇イ 市場価格は公に入手可能な情報を反映する。 ×ウ 市場価格は規則(→○不規則)的に変動する。 ×エ すべての証券の将来の価格は確実に予測できる(→○することは難しい)。 |
| 市場リスクに関する記述として、最も適切な組み合わせを下記の解答群から選べ。 |
| 〇a 外貨建取引の場合に、為替レートの変動で損益が生じるリスク ×b (信用リスクの説明→)貸付先の財務状況の悪化などにより、貸付金の価値が減少ないし消失し、損害を被るリスク 〇c 債券を売却するときに、金利変動に伴って債券の市場価格が変動するリスク ×d (信用リスクの説明→)市場取引において需給がマッチしないために売買が成立しなかったり、資金繰りに失敗するリスク |
| a | b | c | d | |
| ×ア | ○ | × | ||
| 〇イ | ○ | ○ | ||
| ×ウ | ○ | × | ||
| ×エ | × | ○ | ||
| ×オ | × | × |
| 資本コストのリスクプレミアムに関する記述として、最も適切なものはどれか。 |
| ×ア 不確実な投資プロジェクトの評価に確実性等価法(→○リスク調整割引率法)を適用する場合、キャッシュフローの不確実性を、割引率として用いる資本コストのリスクプレミアムで調整する。 ○イ 負債が増大するにつれて、債務不履行リスクが大きくなる場合、負債の資本コストのリスクプレミアムには、債務不履行リスクが反映される。 ×ウ 負債による資金調達を行っている企業の株主資本コストは、リスクフリー・レートと財務(→○事業+財務)リスクプレミアムで構成されている。 ×エ ポートフォリオ理論によれば、株主資本コストのリスクプレミアムには、市場リスクが反映されていない(→○いる)。 |

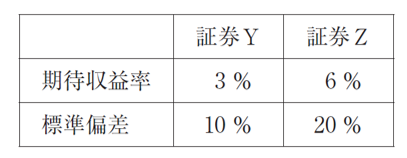
| C社では、以下の証券Yと証券Zに等額ずつ分散投資するポートフォリオで運用することを検討している。証券Yと証券Zの収益率の相関係数がゼロのとき、ポートフォリオの収益率の標準偏差として、最も適切なものを下記の解答群から選べ。 |
 |
| ただし、√15≒3.9、√30≒5.5、√125≒11.2、√250≒15.8 である。 |
| ×ア 3.9 % ×イ 5.5 % ○ウ 11.2 % ×エ 15.8 % |
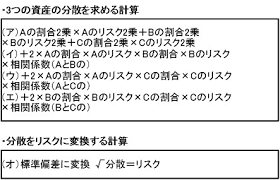
| ポートフォリオ理論に関する記述として、最も適切なものはどれか。ただし、リスク資産の間の相関係数は1 未満であり、投資比率は正とする。 |
| ×ア 2 つのリスク資産からなるポートフォリオのリスク(リターンの標準偏差)は、ポートフォリオを構成する各資産のリスクを投資比率で加重平均した値である(→○以下となる)。 ○イ 2 つのリスク資産からなるポートフォリオのリターンは、ポートフォリオを構成する各資産のリターンを投資比率で加重平均した値である。 ×ウ 2 つのリスク資産からポートフォリオを作成するとき、両資産のリターン間の相関係数が大きい(→○-1に近づく)ほど、リスク低減効果は顕著となる。 ×エ 安全資産とリスク資産からなるポートフォリオのリスク(リターンの標準偏差)は、リスク資産への投資比率に反比例(→○比例)する。 |
| ポートフォリオ理論に関する記述として、最も適切なものはどれか。 |
| ×ア 危険回避的な投資家にとって、実現可能な最小分散(→○市場)ポートフォリオを選択することが最適となる。 ○イ 効率的フロンティア上の点は、平均収益率と分散可能でないリスクの最適な組み合わせを表したものである。 ×ウ 個々の危険資産のリスクの一部は、危険資産のリターンが完全に正(→○負)相関の場合に、資産の組み合わせで取り除くことができる。 ×エ 市場ポートフォリオは、効率的フロンティアの形状、リスクフリー・レートの値、投資家の危険回避度(→削除)に依存する。 |
販売先の信用不安と為替の急変が重なるケース。市場リスクと信用リスクを分け、それぞれの担当と対処を切り分けます。
⑨デリバティブ
| 例題:デリバティブに関する説明として、最も適切なものはどれか。 |
| ×ア 先渡(→○先物)取引は取引所での取引であり、価格以外の条件は決められている。 ×イ 通常の金利スワップでは、取引開始時と終了時に元本(→○金利差額のみ)を交換する。 ○ウ 通貨オプションは、相場が不利に動いた場合には権利を放棄できる。 ×エ オプション料は、権利を行使したときにのみ(→○してもしなくても)支払う必要がある。 |
| 外貨建取引に関する記述として、最も適切なものはどれか。 |
| ×ア 外貨建の金銭債権・債務、前払金・前受金(→削除)については、決算日の直物為替レートにより換算する。 ○イ 為替差損益は、原則として営業外収益または営業外費用とする。 ×ウ 在外支店の財務諸表項目の換算は、(追加:貨幣性資産・負債について)決算日の直物為替レートにより換算する。 ×エ 二取引基準とは、自国通貨と外国通貨で帳簿を作成(→○取引そのものと代金決済を切り離して処理)することをいう。 |
| オプションに関する記述として、最も適切なものはどれか。 |
| ×ア 他の条件を一定とすれば、権利行使価格が高い(→○低い)ほどコール・オプションの価値は高くなる。 ×イ 他の条件を一定とすれば、行使までの期間が短い(→○長い)ほどコール・オプションの価値は高くなる。 〇ウ プット・オプションを購入した場合、権利行使価格を大きく超えて原資産価格が上昇しても、損失の額はプレミアムに限定される。 ×エ プット・オプションを売却した場合、権利行使価格を大きく下回って(→○超えて)原資産価格が下落(→○上昇)しても、損失(→○利益)の額はプレミアムに限定される。 |
| 先物取引および先渡取引に関する記述として、最も適切なものはどれか。 |
| ×ア 先物価格と現物価格の差は、満期日までの長さとは関連がない(→○ある)。 ×イ 先物取引では取引金額を上回る額の証拠金を差し入れる必要がある(→○ない)。 ○ウ 先物取引における建玉は、清算値段により日々値洗いされる。 ×エ 先渡取引は、先物取引と異なり、ヘッジ目的に用いられることはない(→○もある)。 |
| 次の文章の空欄AとBに入る語句の組み合わせとして、最も適切なものを下記の解答群から選べ。ただし、手数料、金利などは考えないこととする。 |
| 現在の為替相場(直物)は1 ドル130円である。3 か月後にドル建てで商品の仕入代金1 万ドルを支払う予定の企業が、1 ドル131円で1 万ドルを買う為替予約(3 か月後の受け渡し)を行うとする。このとき、3 か月後の為替相場(直物)が134円になると、為替予約をしなかった場合に比べて円支出は【A】。他方、3 か月後の為替相場(直物)が125 円になると、為替予約をしなかった場合に比べて円支出は【B】。 |
| A | B | |
| ×ア | 3万円多くなる | 6万円少なくなる |
| ○イ | 3万円少なくなる | 6万円多くなる |
| ×ウ | 4万円多くなる | 5万円少なくなる |
| ×エ | 4万円少なくなる | 5万円多くなる |
| 現在の原資産価格が500 円であるときのオプション価値に関する記述として、最も適切なものはどれか。 |
| ×ア 行使価格が500 円のコールオプションはアット・ザ・マネーの状態にあり、オプションの本源的価値は80 (→○0)円である。 ×イ 行使価格が520 円のコールオプションはイン(→○アウト・オブ)・ザ・マネーの状態にあり、オプションの本源的価値は20 (→○-20)円である。 ○ウ 行使価格が580 円のプットオプションはイン・ザ・マネーの状態にあり、オプションの本源的価値は80 円である。 ×エ 行使価格が620 円のプットオプションはアウト・オブ(→○イン)・ザ・マネーの状態にあり、オプションの本源的価値は-120 (→○120)円である。 |
| 次の通貨オプションに関する文章の空欄A~Cに入る語句の組み合わせとして、最も適切なものを下記の解答群から選べ。 |
| 現時点の為替相場(直物)は1 ドル130円である。ドル建てで商品の仕入代金1,200ドルを支払う予定の企業が、決済日に1 ドル132円で1,200ドルを買うことができる通貨オプションを購入し、その対価としてオプション料100円を支払う。当該企業はイン・ザ・マネーであれば権利を行使するので、たとえば決済日の為替相場(直物)が【A】のときには権利を行使し、【B】のときには権利を行使しない。決済日の為替相場(直物)がAのときに権利行使した場合、通貨オプションを購入しなかった場合に比べて総額の円支出は【C】少なくなる。 |
| A | B | C | |
| ×ア | 129円 | 135円 | 3,500円 |
| ×イ | 129円 | 135円 | 3,700円 |
| ○ウ | 135円 | 129円 | 3,500円 |
| ×エ | 135円 | 129円 | 3,700円 |
| 先渡取引(フォワード)と先物取引(フューチャー)に関する記述として、最も適切なものはどれか。 |
| 〇ア 先物取引では、最終取引日までの間に決済不能となるリスクが存在するため、証拠金が必要とされる。 ×イ 先物(→〇先渡)取引では、諸条件は取引当事者間で任意に決定される。 ×ウ 先渡(→〇先物)取引では、取引開始日(→〇満了日)が含まれる月を限月という。 ×エ 先渡(→〇先物)取引では、取引所取引なので価格以外の諸条件は決定済みである。 |
| スワップに関する記述として、最も適切なものはどれか。 |
| ×ア 金利スワップおよび通貨スワップでは、変動金利同士を交換する取引は行われない(→○行われる)。 ×イ 通貨スワップでは、金利だけを交換する取引は行われない(→○行われる)。 ×ウ 通常の金利スワップ取引では、取引開始日と取引終了日に元本(→○金利部分のみ)が交換される。 ○エ 通常の通貨スワップ取引では、異なる通貨の元本および金利が交換される。 |
| 原資産価格が25,480円のとき、時間価値が最大となるオプションとして、最も適切なものはどれか。なお、配当、金利等は考慮しないものとする。 |
| ×ア 権利行使価格25,300円、価格420円のコール・オプション ×イ 権利行使価格25,450円、価格360円のコール・オプション ○ウ 権利行使価格25,450円、価格380円のプット・オプション ×エ 権利行使価格25,600円、価格390円のプット・オプション |

止まらない円安の中、輸入代金の支払いを控えるD社。為替予約で固めるか、通貨オプションで有利な方向を残すかを比べて助言します。
番外:資金繰り表・CF計算書
| 例題:資金繰り表に関する説明として、最も適切なものはどれか。 |
| ×ア 資金繰り表の次月繰越は、前月繰越の金額に当月の収入を加えて(→○と支出を加減算して)求めるものであり、当月の支出額は繰越の金額には影響しない(→○する)。 ○イ 資金繰り表の次月繰越は、前月繰越に当月の収入を加えて当月の支出を差し引くため、その月の収支が赤字でも繰越は残ることがある。 ×ウ 資金繰り表は収益と費用が発生した時点で(→○ではなく入金と出金の時点で)記録していくため、損益計算書の当期純利益と次月繰越の金額はおおむね一致する(→○ズレが生じる)。 ×エ 資金繰り表は決算日(→○月)ごとにまとめて作成するものであり(→○ことが多いが)、月ごとに(→○日次で)区切って資金の過不足を把握するという使い方はしない(→○もある)。 |
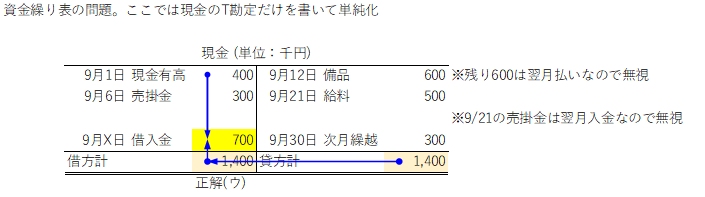
| 9 月中に予定される取引に関する以下の資料に基づき、最低限必要な借入額として、最も適切なものを下記の解答群から選べ。なお、当月中現金残高が300,000 円を下回らないようにするものとする。 |
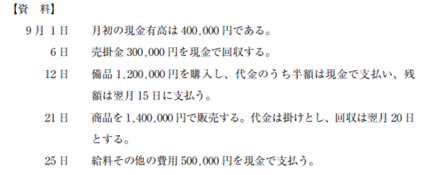 |
| ×ア 200,000 円 ×イ 400,000 円 ○ウ 700,000 円 ×エ 1,300,000 円 |
| 次の文章を読んで、下記の設問に答えよ。 A社では、X1 年4 月末に以下のような資金繰り表(一部抜粋)を作成した(表中のカッコ内は各自推測すること)。 |
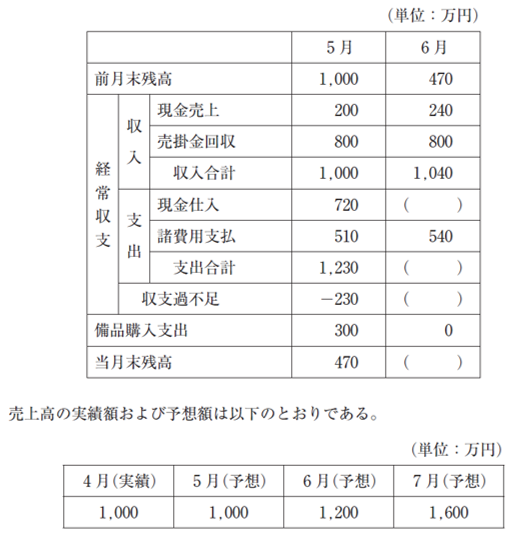 |
| また、条件は以下のとおりである。 ① 売上代金の20 %は現金で受け取り、残額は翌月末に受け取る。 ② 仕入高は翌月予想売上高の60 %とする。仕入代金は全額現金で支払う。 ③ すべての収入、支出は月末時点で発生するものとする。 ④ 5 月末に事務用備品の購入支出が300 万円予定されているが、それを除き、経常収支以外の収支はゼロである。 ⑤ A社では、月末時点で資金残高が200 万円を下回らないようにすることを、資金管理の方針としている。 |
| (設問1 ) A社は資金不足に陥ることを避けるため、金融機関から借り入れを行うことを検討している。6 月末の時点で資金残高が200 万円を下回らないようにするには、いくら借り入れればよいか。最も適切なものを選べ。ただし、借入金の利息は年利率5 %であり、1 年分の利息を借入時に支払うものとする。 |
| ×ア 190 万円 ○イ 200 万円 ×ウ 460 万円 ×エ 660 万円 |
| (設問2 ) 中小企業診断士であるあなたは、A社の経営者から、当座の資金繰り対策として銀行借り入れ以外の手段がないか、アドバイスを求められた。6 月末の時点で資金残高が200 万円を下回らないようにするための手段として、最も適切なものはどれか。 |
| ×ア 5 月に予定されている事務用備品の購入支出のうち半額を現金払いとし、残額の支払いは7 月に延期する。 ×イ 6 月に予定されている諸費用支払のうち400 万円を現金払いとし、残額の支払いは7 月に延期する。 ○ウ 仕入先と交渉して、6 月の仕入代金のうち半額を現金払いとし、残額を買掛金(翌月末払い)とする。 ×エ 得意先と交渉して、5 月の売上代金のうち半額を現金で受け取り、残額を売掛金(翌月末回収)とする。 |
| 運転資金管理のための財務指標であるキャッシュ・コンバージョン・サイクルに関する記述として、最も適切なものはどれか。 |
| ×ア 売上債権回転率が低くなると、キャッシュ・コンバージョン・サイクルは短く(→○長く)なる。 ×イ キャッシュ・コンバージョン・サイクルは、マイナスの値になることはない(→○もある)。 ×ウ 仕入債務回転期間が短くなると、キャッシュ・コンバージョン・サイクルは短く(→○長く)なる。 ○エ 棚卸資産回転期間が短くなると、キャッシュ・コンバージョン・サイクルは短くなる。 |
| 運転資金管理に関する記述として、最も適切なものはどれか。 |
| ×ア 売上高を一定とすると、期中平均売上債権が少なくなるほど、売上債権回転率は小さく(→○大きく)なる。 ×イ 売掛金を増加(→○減少)させる動機の1 つとして、現金保有を増加させることが挙げられる。 ○ウ 営業サイクルは、企業が商品を仕入れてから、商品を販売して現金化するまでに要する期間である。 ×エ 企業間信用は、商品を販売(→○購入)したりサービスを提供(→○受領)した企業にとっての資金調達手段とみなすことができる。 |
| 以下の資料に基づき、当社の資金繰りに関する記述として、最も適切なものを下記の解答群から選べ。なお、当社では、販売・仕入は現金と掛けで行っている。掛売上の場合、当月に60%回収し、残額は次月に回収する。掛仕入の場合、当月に50%支払い、残額は次月に支払う。また、人件費・諸経費はすべて当月に支払う。 |
 |
| ×ア 6月の売掛金回収額は、5月分掛売上の次月回収分と6月分掛売上の当月回収分を合計した金額であり、540(→○560)百万円となる。 ×イ 6月の買掛金支払額は370(→○420)百万円となり、5月の買掛金支払額よりも小さい(→○大きい)。 ×ウ 6月の差引過不足はマイナス(→○プラス)であり、その大きさは5月の差引過不足より大きい(→○と同じ)。 ○エ 6月の次月繰越は120百万円となり、5月の次月繰越を上回っている。 |

| キャッシュフローが増加する原因として、最も適切なものはどれか。 |
○ア 売掛金の減少 ←営業CFの+増加
×イ 仕入債務の減少 ←営業CFの△減少
×ウ 棚卸資産の増加 ←営業CFの△減少
×エ 長期借入金の減少 ←財務CFの+改善
| キャッシュ・フロー計算書に関する記述として、最も適切なものはどれか。 |
| ×ア 間接法によるキャッシュ・フロー計算書では、棚卸資産の増加額は営業活動によるキャッシュ・フローの増加(→○減少)要因として表示される。 ×イ 資金の範囲には定期預金は含まれない(→○や3か月以内に換金可能な短期投資を含む)。 ○ウ 支払利息は、営業活動によるキャッシュ・フローの区分で表示する方法と財務活動によるキャッシュ・フローの区分で表示する方法の2 つが認められている。 ×エ 有形固定資産の売却による収入は、財務(→○投資)活動によるキャッシュ・フローの区分で表示される。 |
| D社は卸売業を営んでいる。以下のD社の資料に基づく売上および仕入に関するキャッシュ・フローの記述として、最も適切なものを下記の解答群から選べ。 |
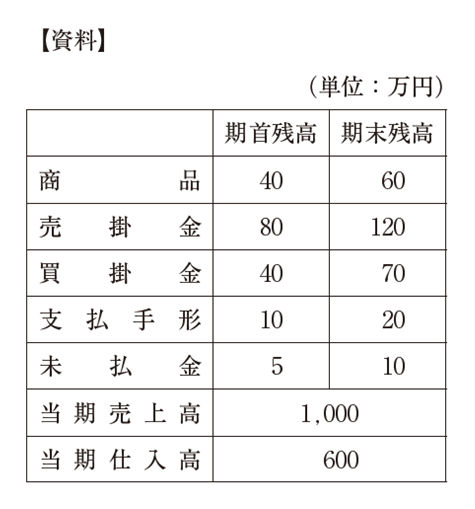 |
| 売上によるキャッシュ・インフロー | 仕入によるキャッシュ・アウトフロー | |
| ○ア | 960万円 | 560万円 |
| ×イ | 960万円 | 570万円 |
| ×ウ | 1,040万円 | 560万円 |
| ×エ | 1,040万円 | 570万円 |
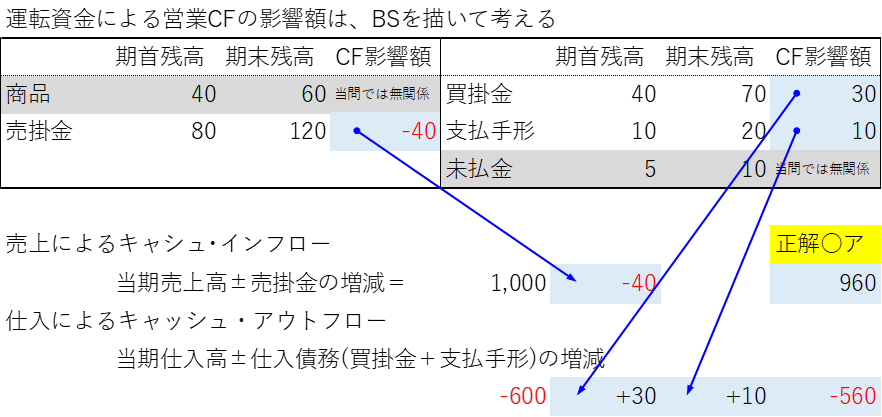
| 以下の資料に基づき、営業活動によるキャッシュ・フローの計算として、最も適切なものを下記の解答群から選べ。 |
| 【資料】 (1)当期の損益計算書(一部抜粋)は次の通りである。なお、当期の減価償却費は30,000円であり、当期の営業外収益・営業外費用、特別利益・特別損失はゼロとする。 |
| 損益計算書(一部抜粋) 単位:千円 売上高 1,000,000 ←計算に使わないダミー 営業利益 200,000 法人税、住民税及び事業税 60,000 当期純利益 140,000 ←計算に使わないダミー |
| (2)前期末および当期末の貸借対照表(一部抜粋)は次の通りである。 |
| 貸借対照表(一部抜粋) 単位:千円 前期末 当期末 売掛金 50,000 46,000 棚卸資産 30,000 33,000 買掛金 35,000 36,200 未払法人税等 30,000 30,000 |
| ×ア 112,200千円 ×イ 131,800千円 ×ウ 137,800千円 ○エ 172,200千円 |

| 当期純利益からフリー・キャッシュフローを計算する場合の記述として、最も適切なものはどれか。なお、税金は存在しないものとする |
| ×ア 売上債権の増加額は、当期純利益に加算(→○減算)される。 ×イ 減価償却費は、当期純利益から減算(→○加算)される。 ○ウ 仕入債務の増加額は、当期純利益に加算される。 ×エ 設備投資額は、当期純利益に加算(→○減算)される。 |
| キャッシュ・フロー計算書に関する記述として、最も適切なものはどれか。 解説 |
| ×ア 外貨建ての普通預金は、為替変動リスクを負っているため(→○が)、現金及び現金同等物に含まれない(→○る)。 ○イ 前期末に購入した一般管理活動で用いる備品の代金を当期に支払った場合、前期末の未払額は前期末の貸借対照表の負債の部に記載されるとともに、当期のキャッシュ・フロー計算書の投資活動によるキャッシュ・フローの区分に記載される。 ×ウ 当期(4月1日〜3月31日)の11月1日に預け入れ、満期日が翌年4月末日である定期預金は、決算日から3カ月以内に満期日を迎えるため(→○が)、現金及び現金同等物に含まれる(→○ない)。 ×エ 当期の法人税、住民税及び事業税のうち未払いの金額は、当期末の貸借対照表の負債の部に記載されるとともに、当期のキャッシュ・フロー計算書の営業活動によるキャッシュ・フローの区分に記載される(→○の法人税等の支払額の計算で考慮される)。 |
増収増益なのに資金が詰まると黒字倒産。売掛の回収と買掛の支払のズレを資金繰り表で示し、PL利益と資金繰りの違いを示して会社を救います。
今日のまとめ
分量でうげっとなるが、一度解いた問題ばかりなので、一言にして理解するのは簡単。まずM&Aに使う企業価値に向け、配当割引モデルのWACCを出すべくBSの右側を考えるのが企業財務論。
その株主資本コストが割高になるリスク・リターン関係を確かめ、必要に応じデリバティブでヘッジするのが証券投資論です。